Cel biznesowy:
Powiązanie danego zapotrzebowania z konkretnym budżetem
Opis funkcjonalny:
Opis logiki wiążący dany budżet z konkretnym zapotrzebowaniem.
Zapotrzebowanie:
wartości w tabeli dla danej linii w zapotrzebowaniu
| Nr | Produkt | Kategoria zakupowa | Jednostka organizacyjna | Miejsce powstawania kosztów | Projekt | Wartość |
|---|---|---|---|---|---|---|
| 1 | Sprzątanie | Usługi | Oddział 1 | ABC | 1/2019 | 1 000 |
| 2 | Ochrona | Usługi | Oddział 2 | BCD | 100 |
Lista budżetów
| Nr | Jednostka organizacyjna | MPK | Kategoria | Projekt | Rok | Budżet zaplanowany | Budżet dostępny | Budżet zarezerwowany | Budżet wykorzystany |
|---|---|---|---|---|---|---|---|---|---|
| 1 | Oddział 1 | ABC | Usługi | 1/2019 | 2019 | 10 000 | 9 000 | 1 000 | 0 |
| 2 | Oddział 1 | AAA | Produkcja | 2/2019 | 2019 | 50 000 | 50 000 | 0 | 0 |
| 3 | Oddział 2 | BCD | Usługi | 2019 | 5 000 | 4 900 | 100 | 0 |
Graficzne przedstawienie powiązań
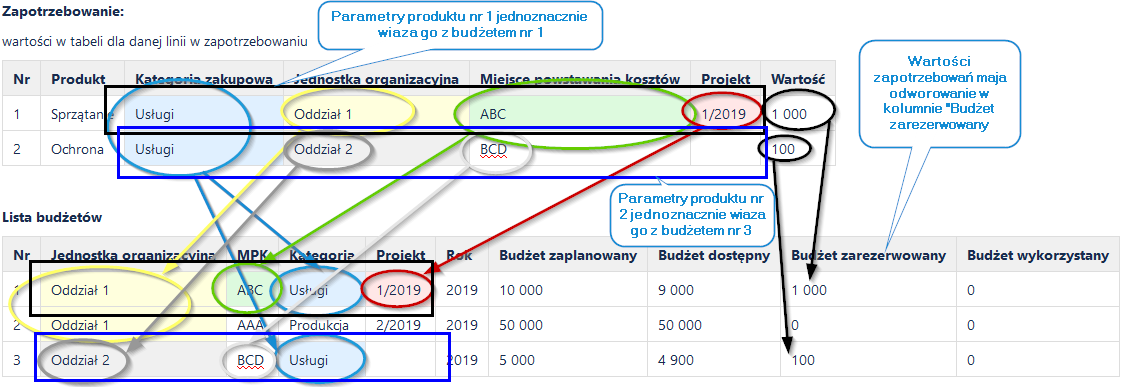
Podsumowanie
- Dana linia w zapotrzebowanie jednoznacznie jest łączona z konkretnym budżetem na podstawie 4 parametrów:
- Jednostka organizacyjna (wymagane)
- MPK (wymagane)
- Kategoria (wymagane)
- Projekt (niewymagane)
- Wartość produktu na linii danego zapotrzebowania jest dodawana do "Budżetu zarezerwowanego" powiązanego budżetu, należy przy tym uwzględnić alokację
- Produkt na linii w zapotrzebowaniu może być powiązany tylko z jednym budżetem chyba, że alokacja stanowi inaczej
- Budżet dostępny pomniejszony jest o wartość produktów na liniach w zapotrzebowaniu, które jest powiązane z tym budżetem
- Brane są pod uwagę zapotrzebowania zaakceptowane